据金联创数据统计,2026年国内聚乙烯新增产能430万吨,全年呈“前低后高”投放节奏,通用料竞争加剧、高端料维持结构性紧平衡。叠加工艺利润分化、检修波动对冲等因素,行业正式迈入以供给弹性为底色、以产品价值定竞争力的新阶段。
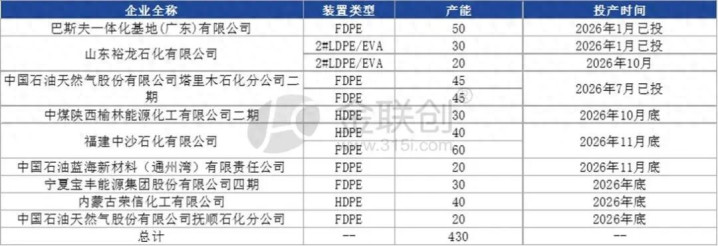
2026年计划新增产能430万吨(名义增速11.11%),总产能由2025年3905万吨升至约4339万吨,且“前低后高”节奏(Q3显现、Q4峰值)放大下半年价格压力。
结构分化重于总量:新增以全密度(约270万吨)为主,HDPE约110万吨,LDPE/EVA约50万吨,通用料竞争加剧、高端料结构性紧平衡。
近十年国内聚乙烯产能保持高速增长,PE产能由2015年1529万吨增至2025年3905万吨,年均复合增速9.83%。过去五年(2021-2025)PE新增产能1619万吨、年均复合增速约9.40%。
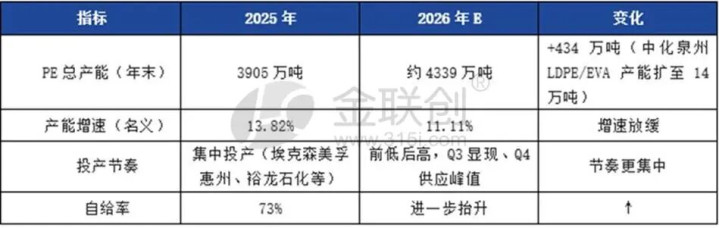
计划投产≠当月满产:新装置存在试车爬坡周期,2026年实际有效增量明显低于产能规模;大部分产能集中于3-4季度,年末集中释放,全年有效产能增速远低于名义增速。
工艺分化显著:煤制装置接近满负荷,油制受利润挤压开工偏低;高成本装置面临降负/淘汰。
利润“油弱煤强”、工艺路线盈利裂口拉大。油制(占比约63%)受原油高位+现货上行影响(9月油制利润均价约273元/吨);煤制(占比约19%)维持高盈利(9月利润均价约1578元/吨);轻烃(占比约17%)受美国乙烷进口高度依赖及地缘扰动成本承压。
检修降负荷为关键调节阀:2026年检修损失量月度波动剧烈(2月约25万吨的年内低位,4月近80万吨以上),与新增产能“前低后高”形成一定对冲,但难以逆转全年宽松基调。分品种看,HDPE/LLDPE检修损失量更大(产能基数高),LDPE检修损失量绝对量小但单线影响大。
“产能新增与装置检修交织”已不再是年度扰动,而是新常态下的供需调节阀。对企业而言,胜负不在于拥有多少产能,而在于依托弹性应对市场波动——优化工艺结构以抵御利润裂口、把握检修窗口以平滑供给冲击、深耕高端料以穿越周期、拓展出口以消纳通用料存量。当供给弹性成为市场底色,国内聚乙烯产业将迈入以产品价值衡量竞争力的新阶段。
赢盈配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯